房地产项目财务评估的核心逻辑与实践要点——徐和锋专题讲座综述
一、引言:财务评估是房地产项目的"决策底座"
在房地产行业由高速增长转向高质量发展的背景下,项目决策的科学性比以往任何时候都更为关键。徐和锋在专题讲座中指出,房地产项目财务评估并非简单的数据计算,而是贯穿"投、融、管、退"全生命周期的一套决策支持体系。其核心任务,是回答三个问题:项目值不值得投、资金从哪里来、风险能否承受。
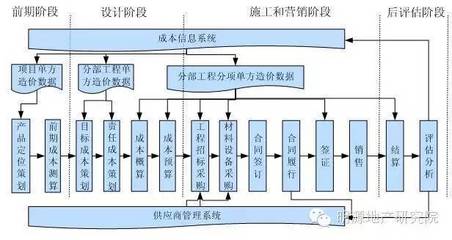
财务评估失误的代价往往是不可逆的,因为土地款一旦付出、项目一旦开工,沉没成本便已形成。因此,评估工作的价值在于"用尽可能精确的估算,尽可能提前地暴露不确定性"。土地获取、规划设计、开发建设、销售运营四个阶段的财务逻辑各有侧重。前期决策阶段对最终收益的影响权重应该得到高度重视:方案定型之后,成本优化空间往往已经相当有限。
二、评估的基本框架:从假设到结论
(一)收入预测:定价逻辑与去化节奏
收入虽处在评估链条末端,却是项目价值的源头。徐和锋强调,收入预测应建立在"市场比较+产品定位+客户画像"三重验证之上,而不是简单套用板块均价。要点包括:
- 价格假设的分层:整盘均价应拆解到楼栋、户型、朝向甚至楼层,避免一个数字概括全部;
- 去化节奏的合理性:销售速度须与区域库存、竞品推盘、政策环境匹配,警戒过于乐观的直线去化假设;
- 收入实现时点:需区分签约时点与回款时点,签约形成的应收账款和现金流的真实实现往往是两回事。
在实际常见操作中,将首开去化率、续销去化率分别设定,并结合推盘批次模拟,可以显著提升收入模型的可信度。
(二)成本测算:从估算到控算
成本是评估中最需要谦逊对待的部分。徐和锋建议将开发成本分解为土地成本、前期工程费、建安工程费、基础设施费、公共配套费、开发间接费、期间费用与税金八大类,并对每个科目标注估算依据与风险等级。
实践中常见的模糊估算方式是"拍个净资产、乘上系数",其口径的不透明会给管控埋下隐患。更规范的做法是编制工程量清单级别的估算,对主要材料锁定价格区间,并设置合理预备费予以应对。已有成功融资实例显示,在概念阶段设定含税静态投入口径,并假设自动续期四年后运营收益,能够较好匹配分红测算的实际状况。
(三)现金流与折现:时间价值的严谨处理
财务评估的灵魂是现金流。徐和锋提醒,务必按季度而非年度编制现金流,因为房地产项目的资金峰谷往往发生在几个月之内。评估者需要关注:
- 折现率的选取:应体现项目所处城市能级、业态类型和融资结构,而不是简单套用集团加权平均资本成本;
- 现金流节点与融资安排的对应:土地款支付、开发贷提款、预售资金监管、销售回款归集,应形成一条完整的资金链条刻度;
- 监管资金与已售未结的特殊处理:前者并不能简单视为房企可自由使用的现金,后者由于"资源去向:银行存款货币补偿与存货评估计价等赔偿方案双向考量"规则的出台已经从"存货待计"转变为"占用型违约风险加重认定上限可达采购许可额度一并打折率放大以上限盘点需求最聚焦落实处理多". }
如若转载,请注明出处:http://www.uhgfdc.com/product/32.html
更新时间:2026-11-01 00:57:22