房地产评估 全国执业与多领域专业服务体系
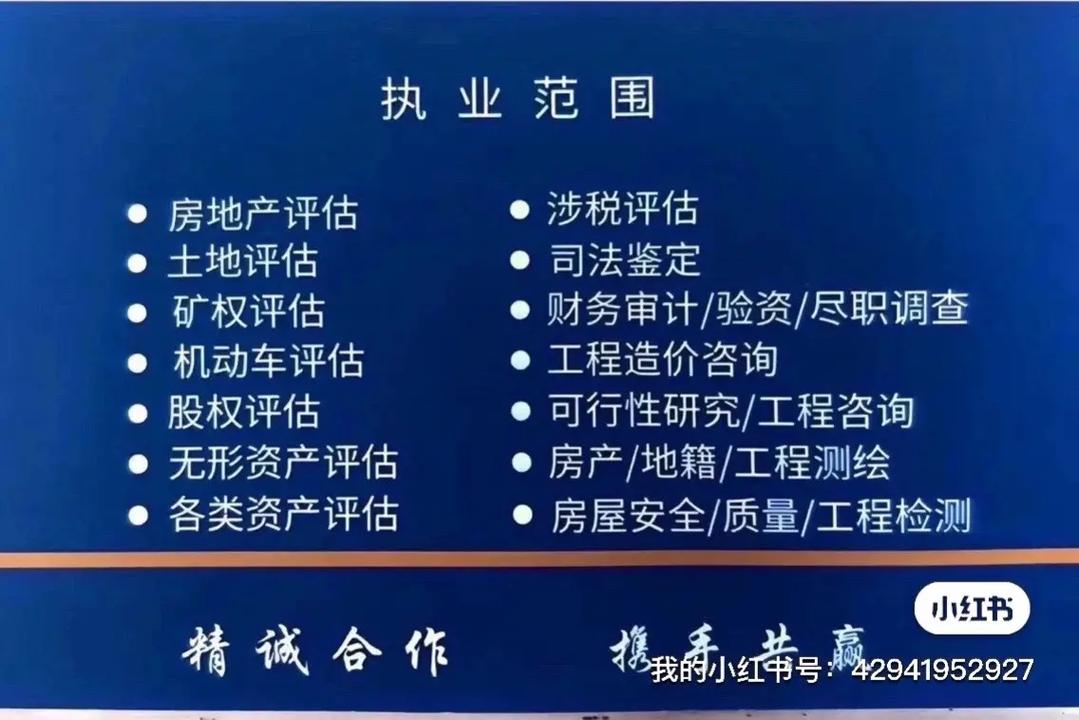
房地产评估是现代市场经济中不可或缺的专业服务,贯穿房地产交易、金融信贷、司法鉴定、税务征收等多个领域。随着市场体系的不断完善,具备全国执业资质的评估机构在资产评估、房地产评估、土地评估以及过户涉税评估等方面发挥着日益重要的作用。
一、全国执业资质的意义
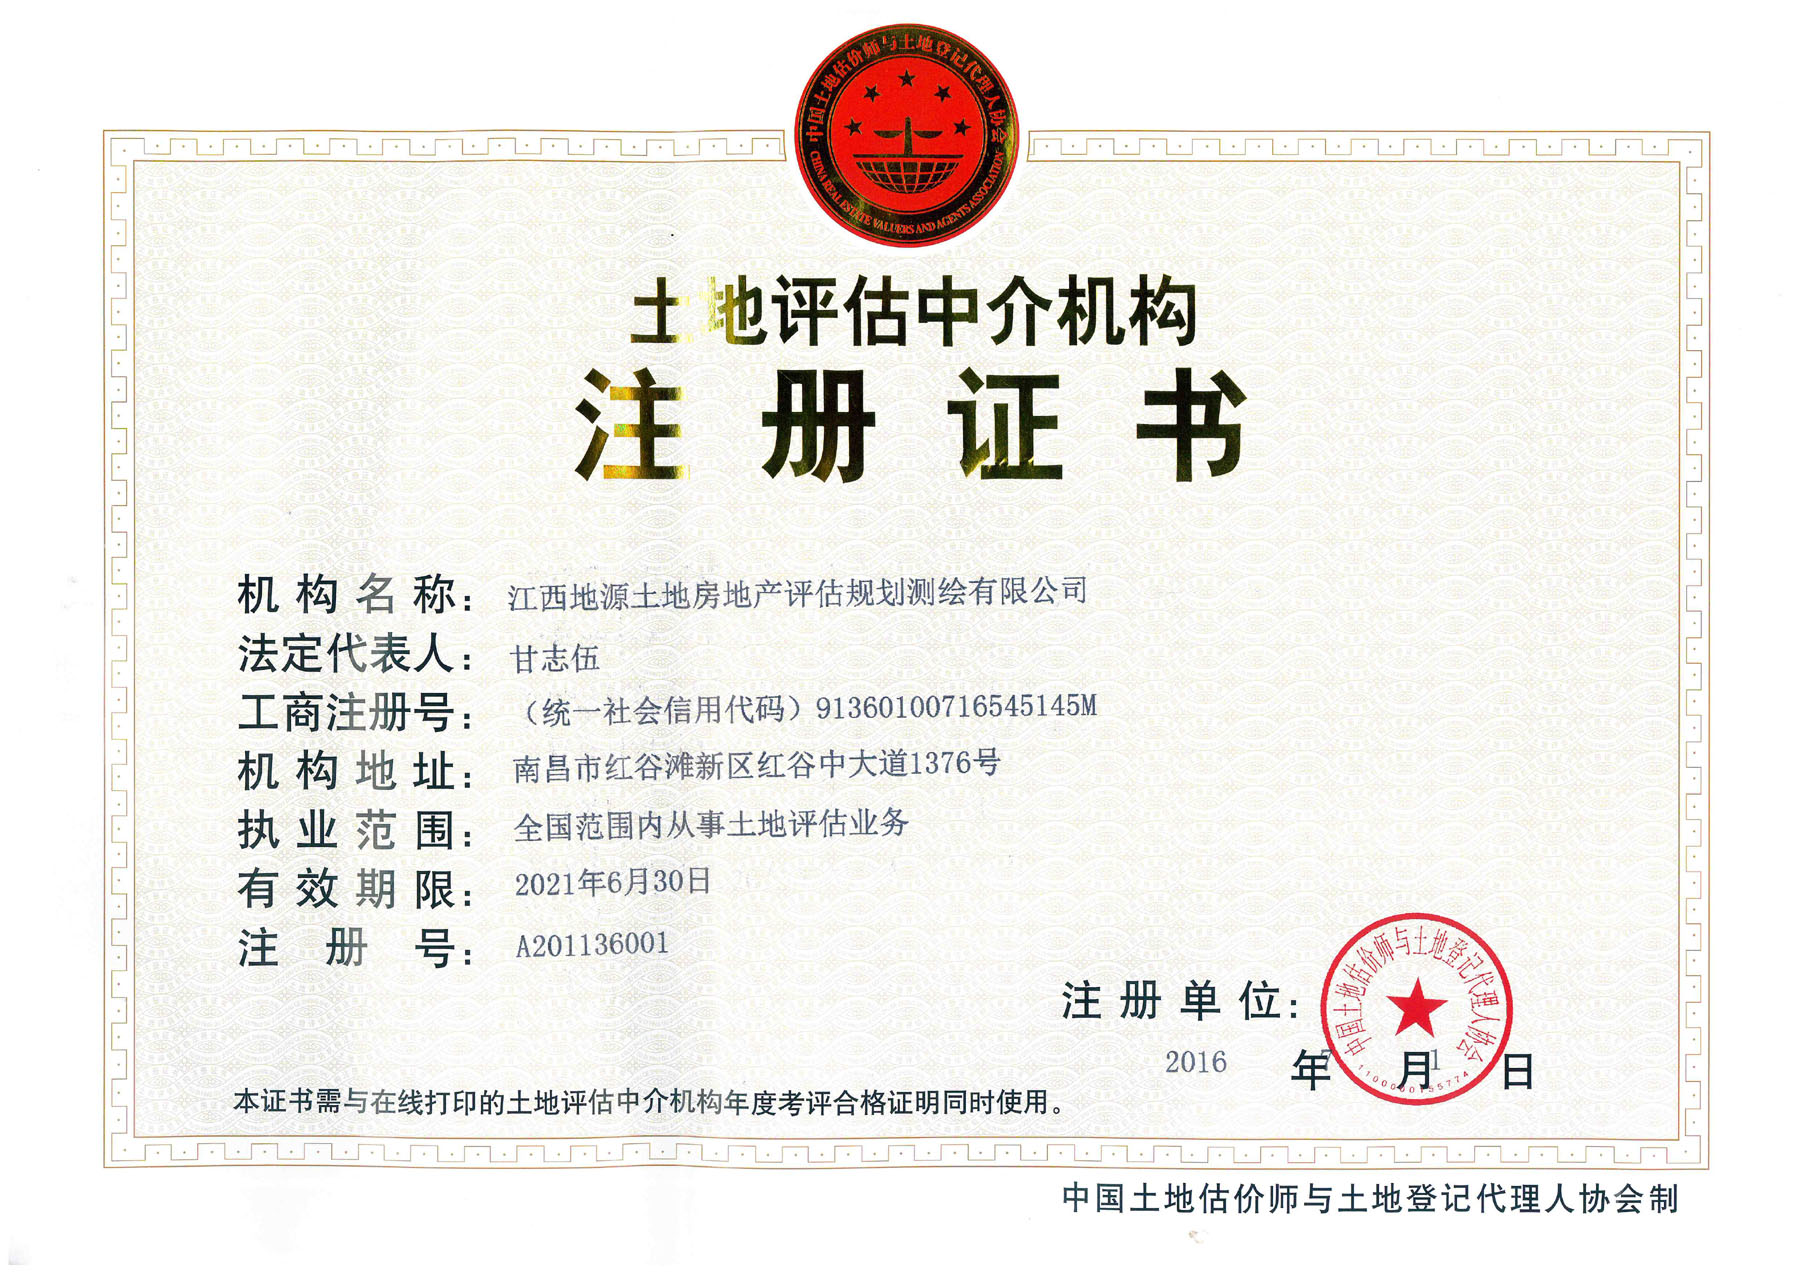
全国执业资质意味着评估机构及其注册评估师可以在全国范围内承接业务,不受地域限制。这一资质要求机构具备完善的质量控制体系、足够数量的注册专业人员以及良好的执业记录。对于跨区域经营的企业、在全国布局的金融机构而言,选择具备全国执业能力的评估机构,能够确保评估标准的一致性和评估结果的可比性,降低因地域差异带来的信息不对称风险。
二、资产评估的综合视角
资产评估涵盖企业整体价值、无形资产、机器设备、股权等多种对象。在涉及房地产的企业并购、资产重组中,资产评估提供的是整体视角的价值判断,房地产作为企业重要资产组成部分,其评估结论直接影响企业整体估值。资产评估与房地产评估相互衔接、互为支撑,共同为交易定价和决策提供依据。
三、房地产评估的核心内容
房地产评估以房地产为对象,根据估价目的,遵循一定的原则和程序,选用适宜的估价方法,对房地产在价值时点的客观合理价格或价值进行估算和判定。常见估价目的包括抵押、转让、租赁、保险、征收补偿、司法鉴定等,不同目的对应不同的价值类型和方法选择。市场比较法、收益法、成本法是三大基本方法,评估师需结合对象特点和资料可得性综合运用。
四、土地评估的专业要求
土地评估关注土地使用权价值,涉及出让、转让、抵押、作价出资等情形。土地评估需充分考虑土地区位、用途、容积率、使用年限、开发程度等因素,并遵循地价管理相关政策。基准地价系数修正法、市场比较法、剩余法等是土地评估的常用方法。土地与地上建筑物在价值上密不可分,土地评估与房地产评估在实践中需要协同考量,避免价值重复计算或遗漏。
五、过户涉税评估的实践作用
在房地产交易过户环节,税务机关需要确定计税依据。当交易价格明显偏低且无正当理由时,涉税评估为核定计税价格提供专业参考。过户涉税评估要求评估机构严格遵循相关税收政策和评估准则,确保评估结论客观公正,既保障国家税收,也维护纳税人的合法权益。此类业务对评估机构的合规意识和专业能力提出较高要求。
六、
房地产评估及相关资产评估、土地评估、过户涉税评估构成了一套相互关联的专业服务体系,全国执业资质则为这一体系提供了跨区域服务的能力保障。选择专业、规范、具备全国执业能力的评估机构,是保障各类经济行为公平、有序进行的重要基础。
如若转载,请注明出处:http://www.uhgfdc.com/product/26.html
更新时间:2026-11-01 17:19:28